潍坊买保险怎么选不踩坑?一份基于真实数据的本地投保深度指南
在潍坊,保险早已不是"要不要买"的问题,而是"怎么买对"的问题。银保监会(现国家金融监督管理总局)公布的数据显示,山东是全国保费收入排名前三的省份,潍坊作为省内经济总量稳居前列的地级市,常住人口超过930万,家庭保单持有率逐年上升。但保费增长的另一面,是大量"买错、买贵、买了用不上"的保单沉淀在家庭账本里。本文结合本地实际与行业公开数据,聊一聊潍坊买保险时真正值得关注的几个问题。
一、潍坊家庭的保障缺口,究竟在哪里
从行业通用的保障缺口测算逻辑看,一个家庭的合理保额应覆盖债务、未来支出与收入中断风险。以潍坊常见的双职工家庭为例:房贷余额60万至80万、子女教育支出按每年1.5万至3万计、家庭年收入15万至25万,对应的寿险与重疾保额需求通常在80万至150万区间。而现实中,不少家庭的重疾险投保保额停留在20万至30万,一旦发生重大疾病,赔付金额仅够覆盖治疗费用,收入损失与康复支出仍要自掏腰包。
另一个被普遍忽视的缺口是医疗险。潍坊职工医保与居民医保的报销比例和目录范围有限,自费药、进口器械、ICU费用往往需要商业医疗险咨询来补位。百万医疗险年保费几百元,杠杆极高,但健康告知严格,趁身体状况良好时投保,比事后补救划算得多。
二、教育金与养老金:长期规划要算清"时间账"
潍坊家长对子女教育的投入意愿很强,教育年金保险与少儿教育金类产品因此颇受欢迎。需要提醒的是,这类产品的核心价值在于强制储蓄与确定性给付,而非高收益。以某款主流教育年金为例,0岁男孩年交2万元、交10年,大学阶段每年领取约2万元、婚嫁阶段一次性领取约10万元,IRR大致在2.5%至3%之间。它的意义是把未来确定的支出提前锁定,而不是替代基金定投。购买前应先确认家庭基础保障(重疾、医疗、意外)已经配齐,再考虑教育金。
养老保险规划同理。潍坊老龄化程度高于全国平均水平,仅靠基本养老保险替代率(全国约40%出头)难以维持退休前的生活水准。商业养老年金、增额终身寿险可以作为补充,但缴费期长、流动性弱,适合用"闲钱"配置,不宜挤占应急资金。
三、车险与意外险:高频刚需,比价之外更要看条款
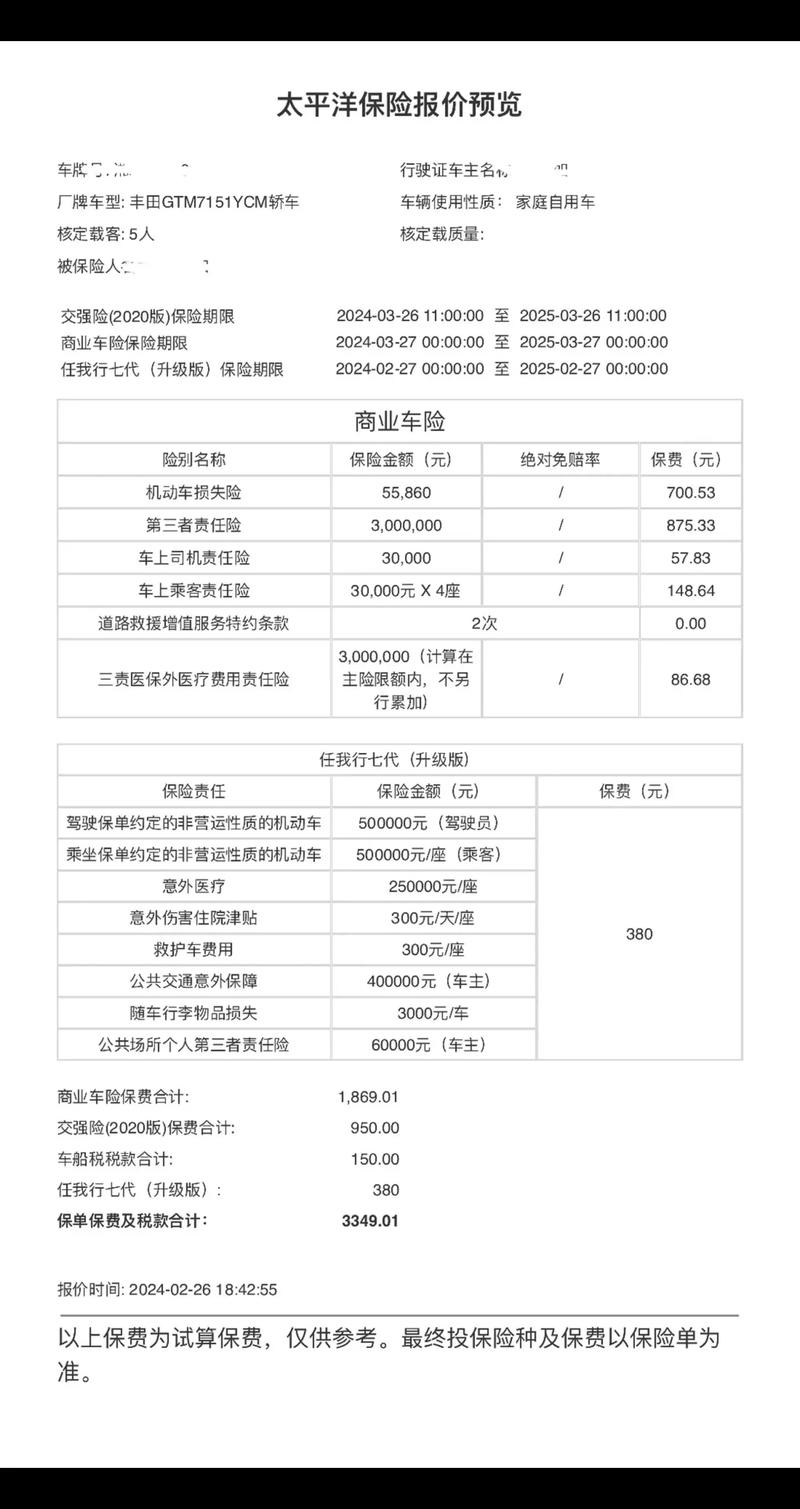
车险报价是潍坊车主每年都要面对的事。交强险为法定险种,商业险中的三者险建议保额不低于200万——潍坊城区机动车保有量持续增长,人伤赔偿标准逐年上调,100万三者险在重大事故中可能不够用。车损险、医保外用药责任险是否附加,应结合车龄与用车场景判断,不必盲目求全。
意外险购买则要区分场景:经常出差的选择含交通意外额外给付的产品,从事体力劳动或高风险职业的,要确认职业类别是否在承保范围内。意外险保费低、杠杆高,但免责条款多,投保前务必看清"不保什么"。
四、找对人,比找对产品更重要
保险是典型的"信息不对称"行业,条款、健康告知、理赔边界都需要专业解读。一位合格的保险代理人,价值不在于推销某一款产品,而在于完成三件事:一是做保险方案定制,根据家庭结构、收入、负债匹配保额与险种;二是做保单检视,定期梳理已有保单,避免重复投保或保障断层;三是协助理赔,在出险时指导材料准备与流程跟进。潍坊本地不少家庭存在"人情单"现象——碍于面子买了不合适的产品,几年后才发现保额不足或险种错配,这类问题恰恰需要通过专业的保单检视来修正。
说到底,潍坊买保险的关键词不是"便宜",而是"匹配"。先理清家庭的风险敞口,再按保障优先、储蓄其次的顺序配置,最后用保单检视定期复盘。保险咨询的意义,正在于把复杂的条款翻译成家庭能看懂的风险管理方案,让每一分保费都花在刀刃上。